
Symptôme ou signal
Vous avez envoyé votre deck à vingt investisseurs et trois vous ont répondu. Deux réponses étaient polies et vides, la troisième réclamait un chiffre qui figurait pourtant dans le deck, à la diapositive neuf. Ce scénario est le point de départ de ce guide. Il ne signifie presque jamais que l'entreprise est faible. Il indique le plus souvent que le deck n'a pas permis à un lecteur pressé de répondre, en quelques minutes, à une poignée de questions de base.
La situation est plus tendue en 2026 pour les fondateurs dont le tour ne fait pas partie des très gros tours qui dominent l'actualité autour de l'intelligence artificielle (IA). Si vous construisez un logiciel B2B, une société de services ou un produit matériel et que vous levez en pré-amorçage ou en amorçage, vous êtes en concurrence avec un flot de decks, souvent soignés et presque toujours semblables. Les investisseurs n'ont pas le temps de deviner ce que vous vouliez dire. Le deck doit rendre l'essentiel facile à trouver.
La lecture tentante de cette situation consiste à croire qu'une machine se dresse désormais entre vous et l'associé, et qu'il faut mettre en forme votre deck pour un logiciel d'analyse. Les sources de cet article disent autre chose. Le guide de V7 Labs sur l'analyse de pitch decks, daté du 19 juin 2026, s'adresse aux investisseurs et non aux fondateurs, et il indique que moins de 12 % des fonds de capital-risque institutionnels ont un tri assisté par IA réellement fonctionnel en production. Autrement dit, pour la plupart des fonds, une personne ouvre encore votre fichier. Ce que décrit ce même guide, c'est une évolution de la façon dont un deck est lu : l'analyse d'un pitch deck, côté investisseur, est un exercice d'extraction et de notation de données structurées, et les questions auxquelles elle répond sont celles que se pose un analyste attentif.
Le signal à chercher dans vos propres résultats n'est donc pas « l'algorithme m'a rejeté ». C'est plutôt l'un des cas suivants, que vous pouvez tous corriger :
- Les investisseurs répondent, mais leurs questions portent sur des faits que votre deck aurait dû rendre évidents : stade, traction, usage des fonds, parcours de l'équipe.
- Des rendez-vous ont lieu, mais le second n'arrive jamais. Le Founder Institute résume l'objectif d'un premier rendez-vous ainsi : intéresser assez les gens pour qu'ils veuillent un deuxième rendez-vous.
- Le deck est transmis en interne, mais la personne qui le reçoit ne sait pas résumer votre activité en deux phrases.
Si vous vous reconnaissez dans l'un de ces cas, les sections suivantes expliquent ce que les investisseurs vérifient, ce qui a réellement changé et comment structurer un deck qui répond vite aux bonnes questions. Ember est l'éditeur de ce guide et cite ses propres outils là où ils s'insèrent dans la démarche : Finance ta croissance pour construire le plan qui se trouve derrière le deck, Création pour produire et modifier la présentation. Vous pouvez suivre la méthode sans eux.
Pour replacer cette décision dans son contexte, nos guides pour les fondateurs rassemblent des analyses de fond sur le même domaine.
Ce qui a changé
Trois choses diffèrent des conseils sur les decks d'il y a quelques années. Il est utile de les distinguer, car une seule relève de la technologie.
Premièrement, certains fonds utilisent désormais des logiciels pour lire les decks. Le guide de V7 Labs décrit ce que font ces logiciels : extraction de texte structuré (nom de l'entreprise, fondateurs, année de création, siège, secteur, stade, total des fonds levés) et lecture des graphiques et des tableaux, car les projections financières sont presque toujours intégrées sous forme de graphiques. Il rapporte aussi que l'extraction d'un deck standard de 20 à 30 diapositives prend de deux à cinq minutes, alors qu'un analyste expérimenté a besoin de 30 à 60 minutes pour le lire correctement. C'est un vrai gain pour le fonds, et cela explique pourquoi certains l'adoptent.
Deuxièmement, l'adoption reste minoritaire. Le même guide indique que moins de 12 % des fonds institutionnels disposent d'un tel tri en production et que les autres font ce travail à la main. Il précise aussi que les filières de rejet entièrement automatiques restent hors de question, avec une raison qui compte pour un fondateur : celui qui reçoit un refus de robot est un fondateur dont la relation avec le fonds est abîmée. Le fonctionnement qu'il décrit est un tri à trois issues : passer, écarter, ou demander une lecture humaine. Cette dernière catégorie, en général 15 à 25 % des decks reçus, part chez un analyste pour une lecture de dix minutes.
Troisièmement, et c'est le changement qui dure quel que soit l'outillage, le lecteur manque de temps. Le guide du Founder Institute indique qu'un deck standard compte de 10 à 14 diapositives, qu'il se présente en moins de dix minutes et qu'il doit donner aux investisseurs assez d'informations pour qu'ils en veuillent davantage. Que la première lecture soit faite par une personne ou par un outil qui l'assiste, le deck est d'abord jugé sur la présence, la cohérence et la facilité d'accès de l'essentiel.
Ce qui n'a pas changé, c'est le fond. Les investisseurs se demandent toujours si le problème est réel, si le marché est assez grand, si l'entreprise détient un avantage durable et si elle peut gagner de l'argent. Le Founder Institute énumère précisément ces quatre questions et regroupe les risques que pèsent les investisseurs en risque produit, risque de marché et risque d'exécution.
Une conséquence pratique en découle. Vous n'avez pas besoin d'une seconde version de votre deck, adaptée aux machines. Vous avez besoin d'un seul deck dans lequel chaque affirmation se trouve là où l'investisseur l'attend, avec des chiffres identiques d'une diapositive à l'autre. C'est aussi ce qu'apprécie un associé qui lit sur son téléphone entre deux rendez-vous.
Faits et sources
Cette section liste ce que disent réellement les deux sources que nous avons ouvertes, afin de séparer les faits établis des conseils. Toutes deux ont été consultées le 29 septembre 2026.
Dans le guide de V7 Labs, « AI for Pitch Deck Analysis: A Guide for VC Teams (2026) », daté du 19 juin 2026 :
- Le public visé est côté investisseur : l'associé, l'analyste ou le vice-président qui reçoit des centaines de decks par an.
- L'analyse côté investisseur consiste à répondre à cinq questions à partir d'un seul document. L'entreprise entre-t-elle dans la thèse du fonds, c'est-à-dire secteur, stade et géographie ? L'équipe fondatrice a-t-elle l'expérience du domaine et le parcours d'exécution exigés ? Les estimations de marché (TAM, SAM et SOM) reposent-elles sur une méthode défendable ? Les projections financières résistent-elles à un examen de base ou restent-elles des vœux sans fondement ? Le montant demandé correspond-il à la taille de ticket et au stade du fonds ?
- Adoption : moins de 12 % des fonds de capital-risque institutionnels ont un tri assisté par IA fonctionnel en production.
- Durée : de 30 à 60 minutes pour qu'un analyste lise correctement un deck, contre deux à cinq minutes pour l'extraction d'un deck de 20 à 30 diapositives.
- Alertes : l'outil signale l'absence d'une diapositive sur le paysage concurrentiel, d'une diapositive sur l'équipe ou d'un détail de l'usage des fonds.
- Limites : rien de tout cela ne dit si le fondateur saura exécuter.
Dans le guide du Founder Institute, « How to Pitch Your Startup » :
- Un deck standard compte de 10 à 14 diapositives.
- La présentation doit durer moins de dix minutes, sans entrer dans tous les détails.
- Les investisseurs évaluent quatre points : le produit résout-il un problème, sur un grand marché, avec un avantage concurrentiel ou durable, et pouvez-vous gagner de l'argent.
- À faire : éviter l'excès de texte, utiliser de grandes polices, intituler chaque diapositive (par exemple problème, solution, équipe) et inclure des graphiques et des statistiques. À éviter : les projections de croissance sans fondement, les avalanches de puces et la surestimation de ses capacités.
- Les fondateurs ont souvent besoin de deux decks : une version détaillée qui peut être envoyée par e-mail et une version simplifiée que l'on développe en personne.
Deux constats en découlent. Le premier : les cinq questions du guide de V7 Labs forment une bonne liste de contrôle pour votre propre deck, qu'un logiciel le lise ou non. Le second : aucune des deux sources n'appuie l'idée que la plupart des fonds filtrent les decks de façon automatique, et aucune ne donne un chiffre sur la part de pitchs rejetés par des logiciels. Si vous rencontrez ailleurs un tel chiffre, demandez-vous d'où il vient avant de bâtir votre stratégie dessus.
Pour approfondir la lecture humaine, Que vérifie un investisseur pre-seed dans les 10 premières minutes de votre deck détaille ce que cherche un lecteur au début.
Pourquoi l'explication courante est incomplète
Deux explications courantes circulent pour expliquer l'échec des decks. Toutes deux sont en partie justes et surtout incomplètes.
La première affirme que le design décide. Les fondateurs passent des semaines sur les couleurs, les icônes et les transitions, en pensant qu'un beau deck révèle une entreprise sérieuse. Le design aide réellement le lecteur à avancer, et le Founder Institute recommande de grandes polices et des graphiques lisibles. Mais un design ne répare pas un usage des fonds absent, et une diapositive spectaculaire avec une affirmation non étayée est pire qu'une diapositive sobre avec une affirmation étayée. Le guide de V7 Labs énumère ce qui est vérifié, et aucune des cinq questions ne concerne l'esthétique.
La seconde affirme que la machine décide. Selon cette version, il faudrait réécrire le deck pour satisfaire un analyseur, avec des titres raides, du texte bourré de mots clés et aucun récit. Cette explication séduit parce qu'elle semble concrète. Les preuves ne la soutiennent pas comme règle générale. Moins de 12 % des fonds institutionnels font tourner un tri assisté par IA en production, le rejet entièrement automatique est décrit comme hors de question, et les outils qui existent envoient de toute façon une part des decks à un humain. Réécrire un deck pour un analyseur hypothétique au détriment d'un récit cohérent est un mauvais marché quand la plupart des lecteurs sont des personnes.
Ce que ces deux explications oublient, c'est qu'un deck est la version comprimée d'un plan. Quand un lecteur, humain ou logiciel, constate que les projections financières ne cadrent pas avec la taille du marché, ou que le montant demandé ne correspond pas aux jalons annoncés, le problème n'est pas la diapositive. C'est que le plan qui se trouve derrière comporte des trous. Soigner la surface ne les comble pas, et reformater pour un logiciel non plus.
Une meilleure explication est la suivante : le deck échoue quand il ne peut pas répondre vite et de façon cohérente aux cinq questions des investisseurs. C'est une affaire de préparation avant d'être une affaire de design, et c'est la raison pour laquelle la suite de ce guide part du plan et non des diapositives.
Il y a un élément de l'histoire de la lecture automatique qui mérite d'être gardé. Comme les outils d'extraction lisent le texte, les graphiques et les tableaux, un deck dont les chiffres clés ne vivent que dans une image sans légende est plus difficile à vérifier pour n'importe quel lecteur. Placez les chiffres dans le texte de la diapositive ou dans des graphiques légendés, et répétez-les à l'identique partout où ils apparaissent. Cette habitude ne coûte rien et aide tous les types de lecteurs.
Le vrai problème
Le vrai problème est l'écart entre le récit du fondateur et les preuves qui le soutiennent. Un fondateur qui vit avec son entreprise depuis deux ans garde le contexte dans sa tête : pourquoi le marché a cette taille, comment le prix a été choisi, pourquoi les dix premiers clients sont venus d'un seul canal. Le deck ne contient que ce qui tient sur une diapositive, et le lecteur n'a pas accès au reste. Quand le raisonnement manque, le lecteur comble le vide avec du doute.
Les cinq questions du guide de V7 Labs montrent où le doute apparaît d'ordinaire.
- L'adéquation à la thèse. Les investisseurs ont des mandats. Un deck qui n'indique pas le secteur, le stade, la géographie et la taille du tour dans les deux premières diapositives oblige le lecteur à deviner si l'entreprise a sa place dans le fonds. Deviner se termine généralement par un refus.
- L'équipe. La diapositive de l'équipe doit dire pourquoi ces personnes peuvent construire cette entreprise : postes précédents, clients servis, produits livrés. Une liste de titres ne répond pas à la question.
- La taille du marché. Les chiffres de TAM, SAM et SOM demandent une méthode. Écrire « le marché pèse 50 milliards » sans démonstration est le genre d'affirmation qu'un lecteur attentif conteste. Une estimation par le bas, à partir du nombre de clients cibles et d'un prix réaliste, se défend mieux, même si elle donne un chiffre plus petit.
- Les projections financières. Le Founder Institute déconseille les projections de croissance sans fondement. Une projection est crédible quand ses hypothèses sont visibles : taux de conversion, cycle de vente, rythme d'embauche, attrition. Si une hypothèse change, le lecteur doit pouvoir voir ce qui se passe.
- Le montant demandé. Le montant, l'usage prévu et les jalons qu'il permet d'atteindre doivent s'aligner. Si vous demandez une somme qui finance dix-huit mois de trésorerie, le plan doit montrer ce qui sera vrai au dix-huitième mois.
Derrière ces cinq points se cache un sixième : la cohérence interne. Le nombre de clients de la diapositive de traction, le chiffre d'affaires de la diapositive financière et le récit de croissance doivent raconter la même histoire. Un lecteur qui remarque un écart ne conclut pas à une coquille. Il conclut qu'il ne peut pas se fier à vos chiffres.
Les fondateurs qui lèvent en dehors des très gros tours d'IA le ressentent davantage, car aucun vent narratif puissant ne les pousse. Le deck doit gagner l'attention par la clarté et les preuves, non par une catégorie que les investisseurs trouvent déjà excitante. Ce n'est pas un handicap. Beaucoup d'investisseurs préfèrent un fondateur qui explique simplement son économie unitaire à un fondateur qui s'appuie sur une tendance.
La réponse pratique est de considérer le deck comme la dernière étape d'un processus de préparation et non comme la première. Partez du plan d'affaires, des hypothèses et des preuves, décidez de la stratégie de financement, et seulement ensuite comprimez le tout en 10 à 14 diapositives. Finance ta croissance est conçu pour ce travail en amont : il structure le projet, le Business Plan et les décisions de financement dans un même contexte, et il transforme les manques du dossier en prochaines actions hiérarchisées. Il est disponible progressivement selon le compte et les droits activés.
Comment fonctionne le mécanisme
Voyez la lecture d'un deck comme une suite de petites décisions, dont chacune peut mettre fin à la lecture. Le mécanisme est le même, que le premier lecteur soit une personne ou une personne assistée d'un logiciel.
La première étape est l'orientation, dans les premières secondes : quelle est cette entreprise, et correspond-elle à ce que je cherche ? La première et la deuxième diapositive portent ce poids. Une description claire en une phrase, le stade, le secteur et la taille du tour y répondent. Le Founder Institute propose un modèle de pitch en une phrase précisément pour cet usage.
La deuxième étape est un balayage à la recherche des éléments standards. Les outils décrits par V7 Labs signalent un deck sans diapositive sur le paysage concurrentiel, sans diapositive sur l'équipe ou sans détail de l'usage des fonds, et un lecteur humain fait la même chose plus discrètement : il feuillette pour trouver l'équipe, la traction et la demande. Des diapositives intitulées aident. Le Founder Institute suggère d'intituler chaque diapositive, par exemple problème, solution et équipe, afin qu'un lecteur qui survole trouve en une seconde ce dont il a besoin.
La troisième étape est la vérification des chiffres. Le lecteur compare la taille du marché au plan, les projections à la traction, et la demande aux jalons. C'est ici que la cohérence compte. Les decks échouent à ce stade quand un chiffre est énoncé à un endroit puis contredit, ou arrondi autrement, à un autre.
La quatrième étape est un jugement sur l'exécution. Le guide de V7 Labs est franc : rien de tout cela ne dit si le fondateur saura exécuter, et ce jugement reste humain. C'est là que votre récit, vos références et votre premier rendez-vous font la différence. Le deck vous obtient seulement la conversation.
La cinquième étape, pour les decks qui survivent, est une demande d'informations complémentaires. Le conseil du Founder Institute sur les deux decks s'applique : gardez le deck court pour présenter et un deck plus détaillé à envoyer par e-mail, de sorte que les questions de suivi trouvent leurs réponses dans un document que vous maîtrisez.
Reliez maintenant cela à la préparation. Chaque étape correspond à un travail qui se fait avant que les diapositives n'existent :
- L'orientation demande un énoncé de positionnement que vous pouvez dire d'une seule traite.
- Le balayage demande une structure décidée d'avance, avec une place pour chaque élément standard.
- La vérification demande un modèle dont les hypothèses sont explicites et dont les chiffres viennent d'une seule source.
- Le jugement sur l'exécution demande des preuves de réalisations passées : clients, travaux livrés, références.
- Le suivi demande une dataroom où les documents sont classés et à jour.
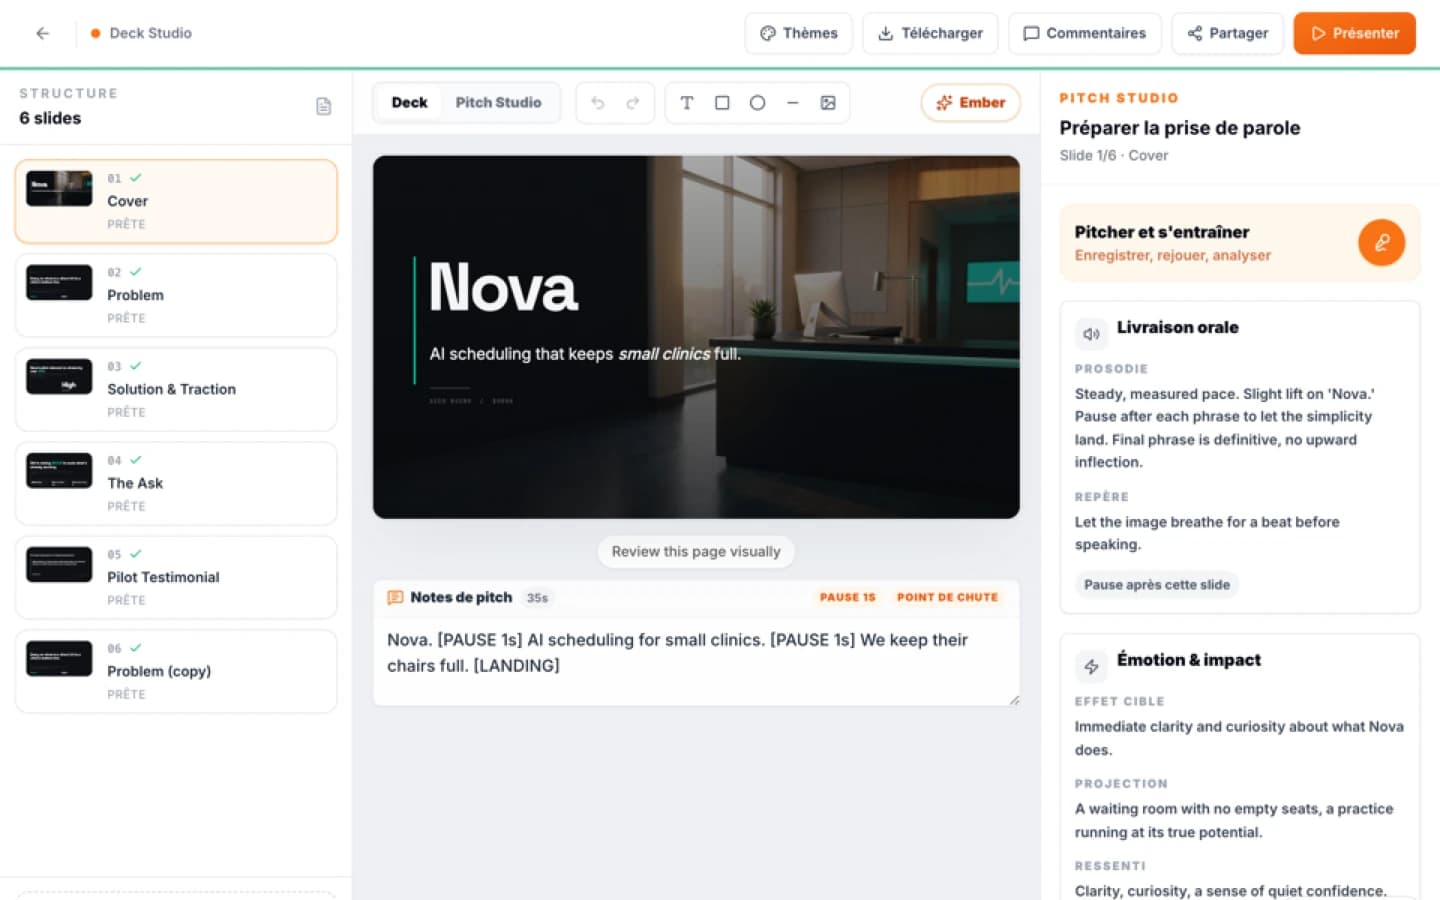
Création soutient la partie présentation de cette chaîne. Elle analyse le fond et structure le fil narratif avant de produire le format choisi, travaille le raisonnement, le parcours de l'audience, le design et l'impact, et vous laisse modifier le deck généré page par page. Avant de créer quoi que ce soit, elle propose trois modèles avec aperçu, pose les questions utiles, puis demande confirmation. Un deck s'exporte en PDF ou en PowerPoint. Une fois le deck prêt, la Préparation orale vous permet de l'enregistrer, de le réécouter et de le répéter, et analyse le rythme, la clarté, l'impact et la structure d'une prise enregistrée. Elle fonctionne sur les decks, pas sur les autres formats de Création.
Exemples concrets
Les exemples qui suivent sont des illustrations. L'entreprise et les chiffres sont inventés pour l'exercice et ne décrivent aucune entreprise réelle.
Exemple un : une diapositive d'ouverture. Une ouverture faible dit « Nous révolutionnons la façon de travailler des équipes. » Une ouverture plus solide dit : « Ledgerline, un outil de rapprochement de factures pour les cabinets comptables européens de 5 à 50 personnes. Pré-amorçage, tour destiné à financer dix-huit mois de trésorerie. » La seconde version indique au lecteur le secteur, le client, le stade et l'objet du tour en deux lignes. Rien n'y est pensé pour une machine, et elle fonctionne pour une personne comme pour un logiciel.
Exemple deux : une trame de deck de douze diapositives, dans la fourchette de 10 à 14 qu'indique le Founder Institute.
- Entreprise et description en une phrase, stade et tour.
- Problème, avec qui le rencontre et comment il s'en accommode aujourd'hui.
- Solution, montrée par une vue du produit plutôt que par une liste de fonctions.
- Pourquoi maintenant, en une diapositive, avec une raison vérifiable.
- Marché, construit par le bas, avec la démonstration visible.
- Traction : clients, usage, chiffre d'affaires, ou la meilleure preuve dont vous disposez à votre stade.
- Modèle économique et logique de prix.
- Accès au marché : le canal qui a fonctionné et pourquoi il peut passer à l'échelle.
- Concurrence et alternatives, y compris ne rien faire.
- Équipe, avec la raison pour laquelle chaque personne convient à la tâche.
- Plan financier, avec les hypothèses visibles et les jalons.
- La demande et l'usage des fonds, reliés aux jalons de la diapositive onze.
Cet ordre correspond aux cinq questions des investisseurs : les diapositives un et neuf à l'adéquation à la thèse, la dix à l'équipe, la cinq à la taille du marché, la onze aux projections et la douze à la demande. Un lecteur qui cherche les manques « pas de concurrence, pas d'équipe, pas d'usage des fonds » trouve les trois.
Exemple trois : un contrôle de cohérence qui prend une demi-heure. Prenez chaque chiffre du deck et notez-le dans un tableau avec la diapositive où il apparaît : clients, chiffre d'affaires, taux de croissance, effectif, trésorerie, montant levé. Si un chiffre apparaît deux fois, vérifiez qu'il est identique. Si un taux de croissance est cité, vérifiez qu'il découle des deux chiffres d'affaires de la diapositive de traction. La plupart des fondateurs qui font cet exercice trouvent au moins un écart, et le corriger supprime un doute que le lecteur aurait sinon gardé pendant tout le rendez-vous.
Exemple quatre : rendre une projection défendable. Supposons que le modèle fasse passer le nombre de comptes payants de 20 à 120 en douze mois. Écrivez à côté les hypothèses qui produisent cette croissance : combien de démonstrations par mois, la part qui se convertit, la durée du cycle de vente et l'attrition supposée. Le lecteur n'a pas besoin d'être d'accord avec chaque valeur. Il doit voir que vous les avez rendues explicites et que le total en découle.
Exemple cinq : relier le plan et le deck. Dans Finance ta croissance, le plan, les hypothèses et les décisions de financement vivent dans un même contexte, et l'entrepreneur peut approuver, refuser ou modifier les propositions avant qu'elles n'entrent dans le dossier. Quand vous passez ensuite à Création, vous partez du contexte du projet et non d'un modèle vierge : les chiffres des diapositives viennent donc du même endroit que le plan. Cela ne garantit pas que les chiffres soient justes. Cela réduit le risque que deux versions d'un même chiffre se retrouvent dans deux documents différents.
Quand utiliser ce diagnostic
Utilisez ce diagnostic quand vos résultats correspondent à l'un des symptômes décrits plus haut : des réponses qui demandent des faits que votre deck aurait dû rendre évidents, des premiers rendez-vous qui ne mènent pas à des seconds, ou un deck que les gens ne savent pas résumer après l'avoir lu.
Il est aussi utile avant d'envoyer un deck pour la première fois. Les cinq questions d'investisseur du guide de V7 Labs vous permettent de tester votre brouillon. Imprimez le deck, écrivez les cinq questions sur une feuille et marquez la diapositive où chacune trouve sa réponse. Toute question sans diapositive est un manque. Toute question traitée sur plus de deux diapositives signale une répétition que l'on peut couper.
Il convient particulièrement dans ces situations :
- Vous levez en pré-amorçage ou en amorçage et votre entreprise ne fait pas partie du petit groupe des très gros tours d'IA. Vous serez lu sur les preuves et sur la clarté.
- Vous préparez le deck à partir d'un plan réparti entre plusieurs documents et tableurs, et vous craignez des chiffres qui ne concordent pas.
- Vous allez présenter en direct et vous voulez que le deck et la prestation tiennent ensemble. Dans ce cas, vous entraîner avec un enregistrement vous fait entendre où vous vous précipitez ou vous répétez.
- Vous choisissez entre plusieurs voies de financement et vous voulez que le deck reflète une décision plutôt qu'une liste d'options. Le Founder Institute rappelle que les investisseurs pèsent le risque produit, le risque de marché et le risque d'exécution, et votre stratégie de financement doit dire lequel de ces risques le tour est censé réduire.
Le diagnostic vous coûte quelques heures. Il ne demande aucun logiciel particulier, et vous pouvez le mener avec un tableur, un document et un collègue prêt à lire le deck sans préparation.
Pour aller plus loin sur la mécanique d'une conversation avec un investisseur, Comment choisir entre un SAFE et une note convertible pour un tour de table B2B en 2026 traite du choix d'instrument qui suit souvent le deck.
Quand ne pas l'utiliser
Cette approche n'est pas une réponse universelle, et il existe des cas où il faut l'appliquer légèrement, voire pas du tout.
Si votre problème n'est pas le deck, corriger le deck n'aidera pas. Les investisseurs refusent des decks pour des raisons sans rapport avec les diapositives : un marché dans lequel ils ne veulent pas investir, un stade qui ne correspond pas à leur mandat, un fonds sans capacité ce trimestre. Si plusieurs investisseurs vous disent la même chose sur l'activité elle-même, ce message vaut plus que n'importe quel changement de mise en page. Le guide de V7 Labs le dit à sa manière quand il rappelle que l'extraction ne dit pas si le fondateur saura exécuter. Aucune réécriture de deck ne remplace la preuve d'exécution.
Si vous levez par recommandation de personnes qui vous font déjà confiance, le deck joue un rôle d'appui. Un investisseur qui vous connaît ou qui est présenté par quelqu'un en qui il a confiance lit le deck autrement, et peut préférer un document plus court et une conversation. Ne passez pas trois semaines sur un deck qu'un seul rendez-vous rendra inutile.
Si vous levez un tour tardif, le deck est un document parmi beaucoup d'autres. Les datarooms, les chiffres audités et les analyses de cohortes portent la décision. Pour cette situation, Comment un fondateur doit-il reformuler son argumentaire B2B post-Covid pour des investisseurs late-stage explique ce qui compte davantage.
Si votre équipe est tentée de redessiner le deck pour un outil précis, arrêtez-vous et vérifiez d'abord les preuves. Comme indiqué plus haut, la plupart des fonds institutionnels ne font pas tourner de tri assisté par IA en production, et le rejet entièrement automatique est décrit comme hors de question. Un deck construit autour d'une supposition sur un analyseur sera le plus souvent moins bon pour les personnes qu'un deck construit autour d'un argument clair.
Enfin, n'utilisez pas un outil pour combler un manque que vous seul pouvez combler. Finance ta croissance et Création structurent, organisent et produisent, mais ils ne peuvent pas inventer une traction qui n'existe pas et ne remplacent pas votre jugement sur la demande. La couverture des références de financement public dans Finance ta croissance est partielle : vérifiez les sources qu'il indique avant de vous en servir dans un deck.
Prochaine étape
Choisissez une action et terminez-la cette semaine. La plus petite utile est le contrôle de cohérence des exemples ci-dessus.
- Écrivez sur une page les cinq questions d'investisseur du guide de V7 Labs.
- Marquez, pour chacune, la diapositive de votre deck qui y répond. Notez les questions sans réponse.
- Listez chaque chiffre du deck avec les diapositives où il apparaît, et corrigez les écarts.
- Ramenez le deck à une longueur comprise entre 10 et 14 diapositives, comme le recommande le Founder Institute, et gardez une version plus longue à envoyer par e-mail.
- Demandez à une personne extérieure à votre entreprise de lire le deck pendant trois minutes et de vous dire, en deux phrases, ce que vous faites et ce que vous demandez. Si elle n'y arrive pas, l'ouverture est la prochaine chose à réécrire.
- Répétez la présentation à voix haute, en moins de dix minutes, et notez les diapositives où vous hésitez.
Si l'exercice montre que le plan lui-même est flou, et non le deck, revenez au plan. Dans Finance ta croissance, vous pouvez construire le Business Plan, choisir une stratégie de financement et planifier les prochaines étapes, et l'outil transforme les manques qu'il trouve dans vos documents de projet en prochaines actions hiérarchisées. Passez ensuite à Création pour produire le deck à partir de ce contexte. Les deux sont cités ici parce qu'ils s'insèrent dans la séquence, et Ember est l'éditeur de ce guide. Aucun n'est nécessaire pour appliquer la méthode.
Pour le point de vue de l'autre côté de la table, Comment cibler les investisseurs en 2026 avec l'IA vous aide à décider à qui envoyer le deck, pour que votre diapositive d'adéquation soit lue par des personnes dont le mandat correspond.
Le rôle d'Ember dans cette démarche
Ember propose trois outils utiles à la préparation d'une levée. Cette section dit ce que fait chacun, pour que vous décidiez s'il convient à votre cas.
Finance ta croissance structure le projet, le Business Plan et les décisions de financement et de croissance. Il relie les hypothèses, les preuves, les besoins de financement et le plan d'action dans un même contexte. Il lit les documents du projet et rattache les preuves utiles aux décisions de financement, et il peut comparer des scénarios de financement selon le stade, la géographie et les contraintes du projet. L'accès est ouvert progressivement, selon le compte et les droits activés. Vous en saurez plus sur la page Finance ta croissance.
Création génère et modifie des formats visuels à partir du fond, de la forme et de l'impact visé. Le deck en fait partie. Elle part du contexte du projet et non d'un modèle générique, laisse chaque élément modifiable et exporte un deck en PDF ou en PowerPoint. L'outil pose des questions et demande une confirmation avant de créer quoi que ce soit.
La Préparation orale est la fonction de Création qui permet d'enregistrer, de réécouter et de répéter un deck.
Ce qu'Ember ne fait pas compte autant. Il ne décide pas si un investisseur dira oui. Il ne garantit pas qu'un deck passe un processus de sélection particulier, et il ne remplace pas la conversation humaine. Les tarifs figurent sur la page tarifs du site, et ce guide ne les cite pas.
Sources et méthodologie
Ce guide repose sur deux sources que nous avons ouvertes et lues le 29 septembre 2026.
- V7 Labs, « AI for Pitch Deck Analysis: A Guide for VC Teams (2026) », page datée du 19 juin 2026 : https://www.v7labs.com/blog/ai-pitch-deck-analysis. Nous l'avons utilisée pour le chiffre d'adoption, les cinq questions des investisseurs, les durées de lecture, les diapositives manquantes signalées et la description du tri à trois issues.
- Founder Institute, « How to Pitch Your Startup » : https://fi.co/pitch-deck. Nous l'avons utilisé pour la longueur recommandée du deck, les quatre questions des investisseurs, les trois risques, les listes de choses à faire et à éviter et l'approche des deux decks.
V7 Labs édite des logiciels d'analyse de documents : ses chiffres sur le temps gagné décrivent ce que sa propre approche revendique et se lisent comme tels. Le Founder Institute publie des conseils généraux aux start-up et ne prétend pas mesurer la façon dont les fonds trient les decks.
Les affirmations sur Ember viennent de la description que le produit donne de Finance ta croissance, de Création et de la Préparation orale. Quand une affirmation est un conseil et non un fait sourcé, ce guide le dit. L'entreprise citée dans la section des exemples est inventée et ses chiffres sont de simples illustrations.
Sources
FAQ
Mini-audit
Testez votre Business Plan
Identifiez les points solides, les preuves manquantes et la prochaine priorité.